2023年全球家电零部件产业链和地区分布情况分析
家用电器零配件是家电工业的重要组成部分,其产业链覆盖原材料供应、零部件制造和整机组装等环节。2023年,全球家电零部件产业链呈现出明显的区域分工特征:中国、东南亚、印度等亚洲地区主导中游制造,欧美日韩等地则在高端零部件和核心技术上保持优势。
一、产业链结构
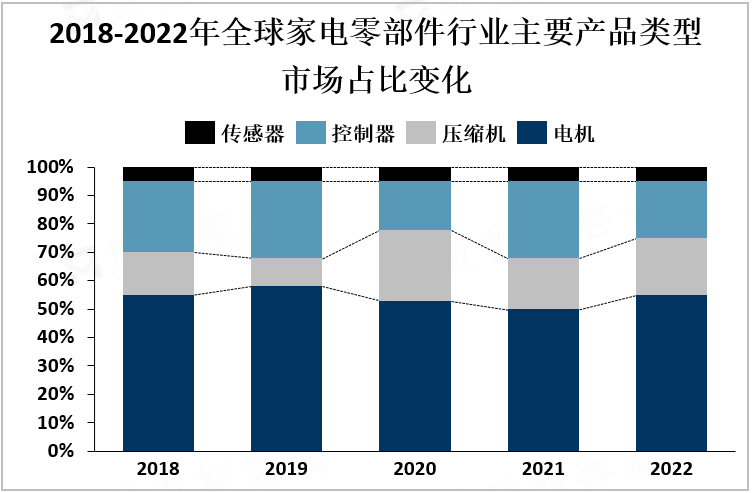
上游原材料主要包括钢材、铜材、铝材、塑料、电子元器件等,其价格波动直接影响零部件成本。中游零部件制造涵盖压缩机、电机、控制器、传感器、冷凝器、蒸发器、面板、阀门等,是产业链的核心环节。下游整机应用包括空调、冰箱、洗衣机、厨电及小家电等。
二、地区分布
- 中国:全球最大的家电零部件生产基地,拥有完整的产业链和规模化优势,在压缩机、电机、控制器等领域占据主导地位,长三角、珠三角和环渤海地区形成产业集群。
- 东南亚:劳动力成本优势明显,承接了部分劳动密集型零部件生产,如塑料件、金属结构件等,越南、泰国、印尼是主要制造基地。
- 印度:近年来家电零部件本土化生产加速,在电机、电子零部件等领域有所发展,但高端零部件仍依赖进口。
- 欧美:在高端压缩机、智能控制器、传感器等核心零部件领域技术领先,德国、意大利、美国拥有众多专精特新企业。
- 日韩:在精密零部件、显示面板、半导体等环节具备优势,韩国在压缩机、电机等领域竞争力强,日本在传感器、电子元器件方面领先。
三、趋势展望
全球家电零部件产业链正朝着智能化、绿色化、区域化方向发展。中国将继续保持制造中心地位,同时向高端零部件升级;东南亚和印度承接部分中低端产能;欧美日韩则聚焦技术创新和供应链安全。产业链区域分布将更加多元,但亚洲主导格局短期内不会改变。
如若转载,请注明出处:http://www.ljznsmj.com/product/55.html
更新时间:2026-11-20 21:04:12